Ultrapassei o Limite do MEI em 2026: O Que Fazer, Quanto Pagar e Como Migrar para Microempresa (ME)
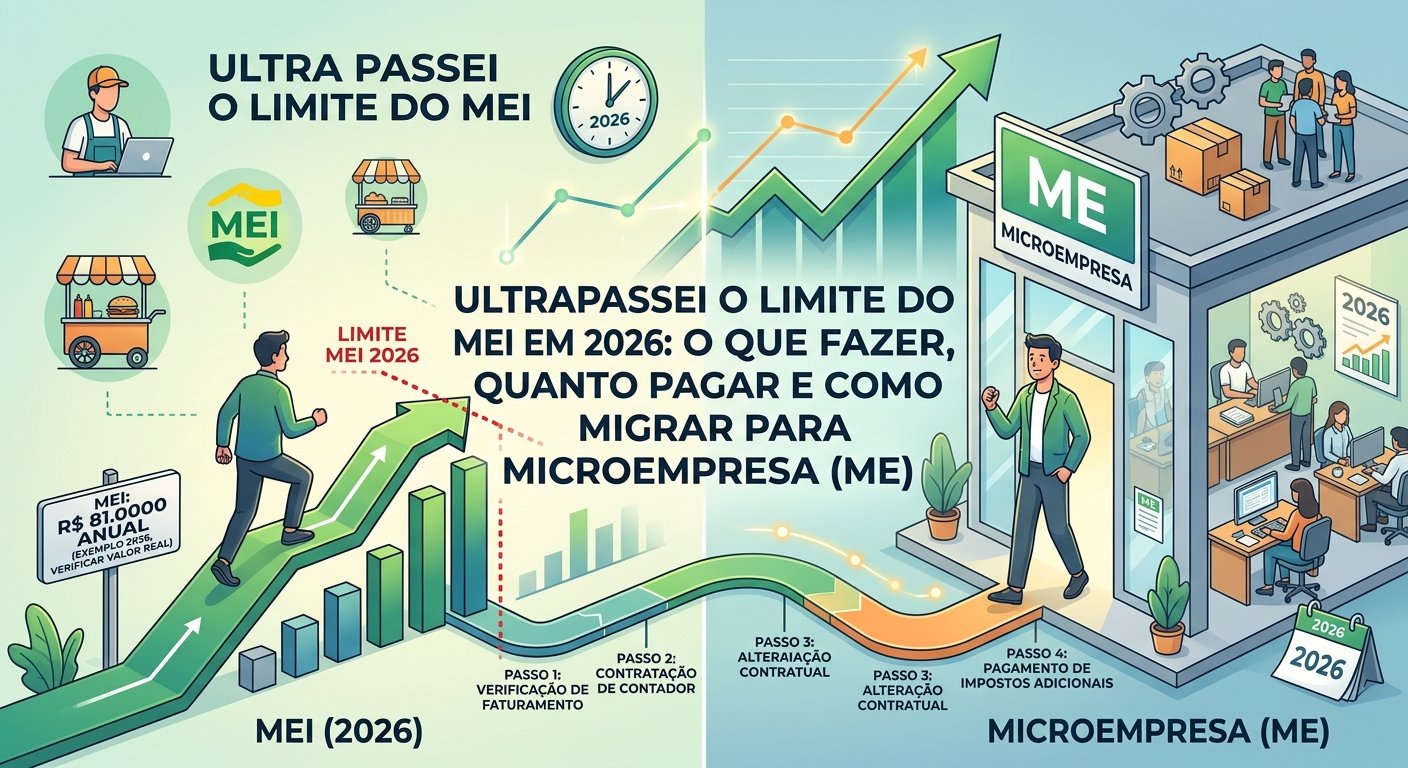
O sonho de todo microempreendedor individual (MEI) é ver o seu negócio prosperar, conquistar novos clientes e aumentar o faturamento mês a mês. No entanto, o sucesso comercial traz consigo uma importante transição burocrática: a necessidade de lidar com o teto de faturamento anual do MEI.
Quando as vendas da sua empresa ultrapassam o limite teto permitido por lei, surge a dúvida paralisante: “E agora? Meu CNPJ será cancelado? Terei que pagar uma fortuna em multas? O que devo fazer para regularizar a minha situação perante a Receita Federal?”
A primeira coisa que você precisa saber é que ultrapassar o limite do MEI é um excelente sinal de crescimento — significa que o seu negócio deixou de ser um micronegócio de subsistência e está pronto para se tornar uma Microempresa (ME). Porém, a forma como você gerencia esse processo define se a transição será pacífica e lucrativa ou se resultará em dívidas fiscais acumuladas.
Neste guia definitivo e atualizado para 2026, explicamos exatamente o que acontece quando você estoura o teto do MEI, a diferença crítica entre ultrapassar até 20% ou mais de 20% do limite, como calcular a guia DAS complementar, o passo a passo para a transição para ME e como planejar esse crescimento sem sustos.
Entendendo o Limite do MEI e a Regra da Proporcionalidade
Para entender o impacto do excesso de faturamento, o primeiro passo é compreender como a Receita Federal calcula o limite de receita bruta da sua empresa.
1. O Limite Anual Geral
O limite do MEI é o teto máximo de receita bruta bruta que a empresa pode faturar durante o ano-calendário (de 1º de janeiro a 31 de dezembro). Todas as vendas e prestações de serviços entram nessa conta, independentemente de terem sido faturadas com emissão de Nota Fiscal ou recebidas via PIX, cartão de crédito, boleto ou dinheiro em espécie.
2. A Regra da Proporcionalidade (Abertura no Meio do Ano)
Este é um dos pontos onde ocorrem os maiores erros de cálculo. Se você não abriu a sua empresa em janeiro, o seu limite para aquele primeiro ano NÃO será o valor anual integral, mas sim proporcional aos meses em que a empresa permaneceu com CNPJ ativo.
Limite Proporcional do Ano = Número de Meses Ativo no Ano x Limite Proporcional do MEI
Exemplo Prático: Se abriu o seu MEI no mês de Julho (restando 6 meses para o fim do ano), o seu limite teto para aquele ano fiscal específico será equivalente a 6/12 do limite anual. Se você faturar o teto anual completo tendo operado apenas por seis meses, a Receita Federal considerará que você estourou o limite por margem proporcional.
Os Dois Cenários do Excesso de Faturamento: O Que Acontece Agora?
As regras de transição e o impacto financeiro no seu bolso dependem exclusivamente da porcentagem ultrapassada sobre o seu limite legal. Existem dois cenários bem distintos previstos pela legislação do Simples Nacional:

fonte: (acervo do autor)
Cenário A: Faturamento Ultrapassado em ATÉ 20% (Transição Suave)
Se o faturamento total da sua empresa ficou acima do teto permitido, mas não excedeu 20% desse limite teto acumulado no ano, a transição é considerada simplificada e ocorre sem sobressaltos imediatos.
O Que Acontece na Prática:
- Você Permanece como MEI até o Fim do Ano: Pode continuar operando normalmente sob o regime do MEI e pagando a sua guia mensal fixa do DAS até ao mês de dezembro.
- Emissão da Guia DAS Complementar em Janeiro: Ao entregar a sua Declaração Anual do MEI (DASN-SIMEI) em janeiro do ano seguinte, o sistema da Receita Federal calculará automaticamente o imposto devido sobre a fração do faturamento que excedeu o teto.
- Migração para Microempresa em Janeiro: A sua empresa será automaticamente desenquadrada do SIMEI e passará a tributar como Microempresa (ME) enquadrada no Simples Nacional a partir do dia 1º de janeiro do ano seguinte.
Quanto Você Vai Pagar?
Você pagará a sua taxa fixa do DAS mensal normalmente e, em janeiro, emitirá uma guia complementar cobrando a alíquota percentual do Simples Nacional (referente ao seu setor de atuação — comércio ou serviço) cobrada exclusivamente sobre o valor que ultrapassou o teto.
Cenário B: Faturamento Ultrapassado em MAIS DE 20% (Ação Imediata)
Se as suas vendas explodiram e o faturamento acumulado ultrapassou o teto do MEI em mais de 20%, a situação exige atenção imediata e o acompanhamento de uma contabilidade especializada.
O Que Acontece na Prática:
- Desenquadramento Retroativo Obrigatório: A Receita Federal entende que a sua empresa apresentou um porte financeiro incompatível com o MEI durante todo aquele ano. Portanto, o desenquadramento é feito de forma retroativa a 1º de janeiro do ano em que o excesso ocorreu (ou à data de abertura do CNPJ, caso tenha sido aberto no mesmo ano).
- Recalculo Retroativo dos Impostos: Você terá que recalcular todos os impostos da empresa desde janeiro como se já fosse uma Microempresa (ME), aplicando a alíquota do Simples Nacional (Anexo I para comércio ou Anexo III/V para serviços) sobre o faturamento bruto total de todos os meses.
- Abatimento dos Valores Já Pagos: As guias DAS-MEI fixas que você pagou ao longo do ano serão deduzidas do cálculo final, mas a diferença cobrada será acrescida de juros e multa de mora pelo atraso no recolhimento tributário.
Alerta de Ouro: Se você perceber que vai estourar o limite em mais de 20%, não espere a Receita Federal descobrir sozinha. Solicite a comunicação voluntária de desenquadramento imediatamente no Portal do Simples Nacional. A comunicação voluntária evita a aplicação de multas punitivas adicionais por infração fiscal.
Passo a Passo para Regularizar a Empresa e Migrar para ME
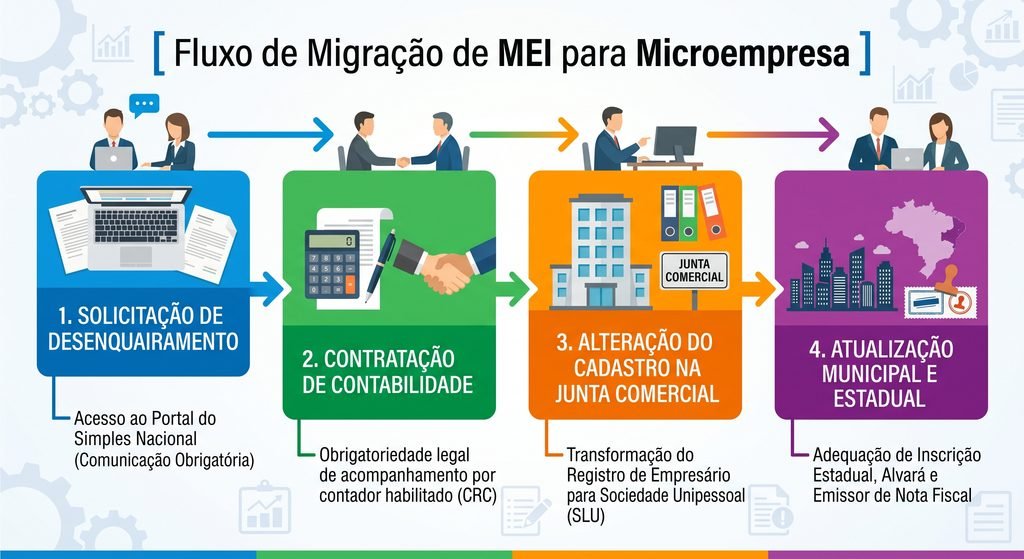
A migração de MEI para Microempresa (ME) não significa que você terá que fechar o seu CNPJ atual e abrir um novo. O número do seu CNPJ, a data de abertura e o seu histórico bancário permanecem exatamente os mesmos. O processo consiste em uma alteração do contrato social e da forma de tributação.
fonte: (acervo do autor)
Passo 1: Solicitar o Desenquadramento no Portal do Simples
Acesse o Portal do Simples Nacional (na aba SIMEI – Serviços > Desenquadramento), faça a autenticação através do e-CAC ou conta Gov.br e selecione o motivo: “Desenquadramento do SIMEI por Comunicação Obrigatória do Contribuinte – Excesso de Receita Bruta”. Informe a data em que o limite foi ultrapassado.
Passo 2: Contratar um Serviço de Contabilidade
Enquanto o MEI é isento da obrigação de manter um contador responsável, toda Microempresa (ME) é obrigada por lei a possuir um contador habilitado registrado no CRC (Conselho Regional de Contabilidade) para assinar a escrituração contábil, balanço patrimonial e apuração dos impostos mensais. A contratação de um serviço de contabilidade online é hoje a solução mais acessível para pequenas empresas.
Passo 3: Atualizar o Registro na Junta Comercial do Seu Estado
Após o deferimento do desenquadramento pela Receita Federal, o seu contador atualizará a natureza jurídica da sua empresa na Junta Comercial. O seu negócio deixará de ser um Empresário Individual (EI) e passará a ser enquadrado, em geral, como uma Sociedade Limitada Unipessoal (SLU) — formato que protege o seu patrimônio pessoal, garantindo que as dívidas do CNPJ não afetem os bens do seu CPF.
Passo 4: Atualização de Alvarás e Sistemas Emissores de Notas
Com o novo contrato social aprovado na Junta Comercial, atualize a Inscrição Municipal na Prefeitura da sua cidade (e Inscrição Estadual na SEFAZ, se for comércio). A sua empresa deixará de utilizar o emissor simplificado de nota fiscal do MEI e passará a emitir Notas Fiscais Eletrônicas de Microempresa através de um software de gestão ou emissor próprio.
Diferenças Principais: MEI vs. Microempresa (ME)
Para que você possa planejar o orçamento do seu negócio nesta nova fase, confira a comparação entre as duas estruturas:
| Característica | Microempreendedor Individual (MEI) | Microempresa (ME) |
| Limite de Faturamento | Teto fixo anual simplificado | Até R$ 360.000,00 por ano |
| Imposto Mensal | Valor fixo no DAS (~R$ 75 a R$ 85) | Percentual sobre o faturamento (a partir de 4% a 6%) |
| Contratação de Funcionários | Apenas 1 funcionário | Até 9 funcionários (comércio/serviço) ou 19 (indústria) |
| Obrigação de Contador | Isento | Obrigatório por lei |
| Emissão de Nota Fiscal | Opcional para CPF / Obrigatória para PJ | Obrigatória para todas as transações |
| Atividades Permitidas | Apenas lista restrita de CNAEs | Praticamente todas as profissões (inclui médicos, advogados, etc.) |
Como Se Preparar Financeiramente para o Crescimento
Tornar-se uma Microempresa traz um aumento na complexidade fiscal e nos custos fixos (honorários contábeis, alíquotas percentuais de imposto e sistemas de emissão). Para garantir que a transição seja um alavancador de lucros — e não um gerador de despesas —, adote três medidas preventivas:
- Reajuste a Sua Tabela de Preços: Como a sua empresa passará a pagar impostos percentuais sobre cada nota emitida (em média entre 4% e 6% no início do Simples Nacional), revise a sua precificação utilizando a fórmula do Markup Divisor que ensinamos nos guias da Capitália para embutir o novo custo fiscal no valor final de venda.
- Utilize um Software de Gestão Financeira (ERP): Acompanhe o seu fluxo de caixa em tempo real para não ser pego de surpresa pelo vencimento das guias tributárias (PGDAS).
- Mantenha uma Conta PJ Organizada: Canalize 100% das vendas da empresa para a sua Conta PJ digital. O seu contador precisará dos extratos bancários mensais do CNPJ para realizar a conciliação contábil e evitar autuações fiscais.
Conclusão: Mude a Sua Mentalidade e Acelere o Seu Negócio

fonte: (acervo do autor)
Ultrapassar o limite do MEI não é uma punição da Receita Federal — é o comprovante matemático de que a sua empresa ganhou tração, conquistou mercado e está a evoluir para uma nova etapa do empreendedorismo.
Com o suporte de uma boa contabilidade e a adoção de ferramentas de gestão profissional, a transição para Microempresa abrirá portas para contratos maiores, limites de crédito expansivos e a liberdade necessária para escalar o seu faturamento sem travas regulatórias.

Post Comment