Inteligência Financeira e Recuperação de Empresas em 2026: Como Superar Crises de Caixa e Reestruturar o Negócio
Em qualquer trajetória empreendedora, vivenciar momentos de desaceleração econômica, retração de consumo no setor ou aumento repentino nos custos de operação é uma possibilidade real. No entanto, quando pequenos imprevistos acumulam-se e a empresa passa a depender de empréstimos bancários recorrentes, adiar pagamentos a fornecedores essenciais e atrasar tributos para cobrir a folha de pagamento, o negócio entra no estágio mais delicado da gestão corporativa: a Crise do Capital de Giro.
Enfrentar uma crise de liquidez gera alto desgaste emocional para o empreendedor. Diante do estresse causado por cobranças de credores e saldo negativo na conta corrente, a reação comum de muitos gestores é paralisar ou tomar decisões impulsivas — como antecipar recebíveis a taxas extorsivas, pegar empréstimos de curto prazo com juros abusivos ou efetuar cortes desordenados na equipe comercial, o que reduz ainda mais a capacidade de gerar vendas.

Em 2026, com o apoio de ferramentas de conciliação bancária automatizadas, renegociações facilitadas por meios digitais e canais extrajudiciais de mediação, superar uma crise financeira e reestruturar um negócio não é apenas possível, mas uma oportunidade de construir uma operação muito mais enxuta, eficiente e lucrativa.
Neste vigésimo primeiro guia completo do portal Capitália, apresentamos o plano de contingência e recuperação financeira em 5 etapas para salvar uma empresa em crise, como renegociar dívidas bancárias e operacionais sem destruir parcerias, o cálculo do caixa de sobrevivência e como retomar o crescimento com margem de segurança.
As 3 Fases da Crise Financeira: Identificando o Momento da Empresa
Para aplicar os remédios corretos sem desperdiçar recursos, o gestor precisa diagnosticar em qual estágio da crise a sua empresa se encontra:

- Fase 1 — Crise de Caixa (Déficit de Liquidez): O negócio é lucrativo no papel (DRE positiva), mas o prazo concedido aos clientes para pagamento (ex: parcelamento em 12x) é muito maior do que o prazo cobrado pelos fornecedores à vista. A solução exige gestão de prazo e ajuste de capital de giro.
- Fase 2 — Crise de Rentabilidade: A empresa vende bastante, mas o preço cobrado pelos produtos ou serviços está errado, as taxas de cartão/plataformas estão corroendo a margem ou as despesas fixas da estrutura cresceram além da conta. A solução exige precificação correta e auditoria de custos fixos.
- Fase 3 — Crise de Insolvência: A soma de todas as dívidas e obrigações de curto prazo é maior do que todo o patrimônio e faturamento projetado da empresa para os próximos meses. A solução exige reestruturação profunda de passivos, moratória negociada e renegociação de prazos.
O Plano de Contingência em 5 Etapas para Salvar a Empresa
Se a sua empresa atravessa um momento de turbulência no caixa, interrompa imediatamente as decisões por impulso e execute este plano de ação em 5 etapas sequenciais:

Etapa 1: Apuração do “Caixa de Sobrevivência”
O primeiro passo para estancar o sangramento do caixa é calcular o Custo Mínimo de Sobrevivência Operacional da empresa. Responda à seguinte pergunta: “Qual é o valor financeiro exato que a empresa precisa ter em conta todos os meses para manter as portas abertas e continuar operando?”
Insira nessa lista exclusivamente:
- Folha de pagamento dos colaboradores operacionais essenciais;
- Insumos e matérias-primas diretamente atrelados às vendas do mês;
- Contas essenciais de consumo (água, luz, internet e sistemas ERP);
- Pró-labore de subsistência reduzido para os sócios.
Regra de Ouro: Todas as demais despesas — investimentos em expansão, trocas de equipamentos, compras de mobiliário e retiradas de lucros extraordinários — devem ser imediatamente suspensas até que o saldo do caixa volte a ser positivo.
Etapa 2: Raio-X da Dívida e Hierarquia de Pagamento
Quando o caixa não é suficiente para pagar 100% das obrigações do mês, tentar pagar um pouco para cada credor é um erro que mantém todos insatisfeitos e não resolve o problema. É preciso estabelecer uma Hierarquia Crítica de Pagamentos com base na legislação e no impacto operacional:
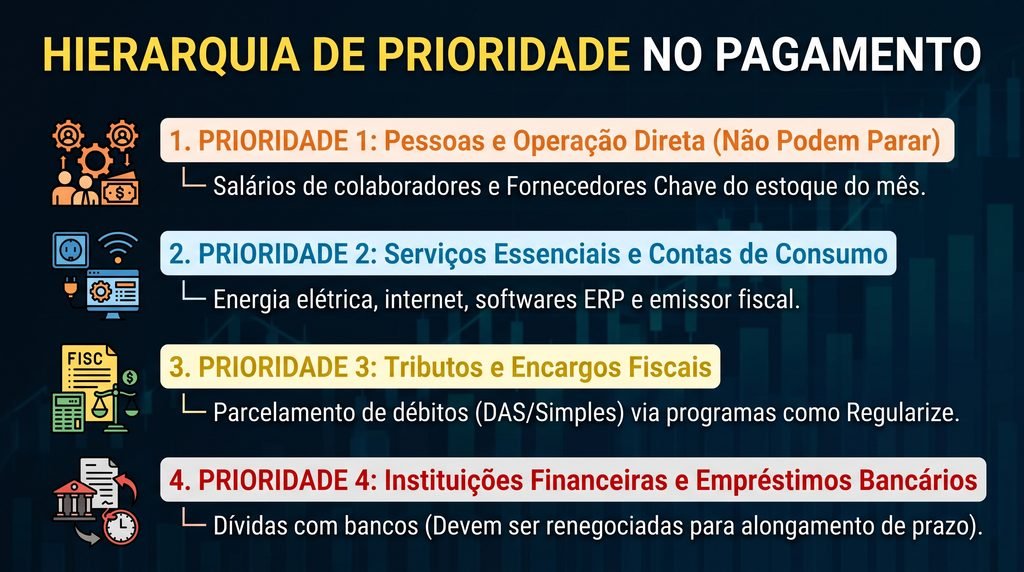
- Prioridade Máxima — Folha de Pagamento e Fornecedores Estratégicos: Sem equipe e sem produto para vender, a empresa para de faturar e a recuperação torna-se impossível.
- Prioridade Média — Tributos Fiscais: Débitos com a Receita Federal e prefeituras acumulam juros (Selic), mas podem ser consolidados em programas de parcelamento especial de longo prazo (como a Transação Excepcional da PGFN via portal Regularize).
- Prioridade Negociável — Dívidas Bancárias: Empréstimos, capital de giro e duplicatas descontadas com bancos possuem a maior margem para renegociação, desconto de juros e carência de pagamento.
Etapa 3: Auditoria e Corte Cirúrgico de Despesas
Com a operação estabilizada, analise linha por linha da sua DRE e do extrato bancário dos últimos três meses. Aplique o conceito do Orçamento Base Zero: não aceite nenhum custo como “obrigatório” só porque ele já existia no passado.
- Renegociação do Aluguel Comercial: Apresente a realidade do mercado ao proprietário do imóvel e solicite um desconto temporário na mensalidade ou a carência do reajuste anual pelo índice de inflação.
- Enxugamento de SaaS e Licenças: Cancele assinaturas de softwares corporativos, plataformas e aplicativos que possuem baixo uso pela equipe ou que possuem versões gratuitas/mais baratas no mercado.
- Adequação do Pró-Labore dos Sócios: Durante a fase de reestruturação do negócio, os sócios devem dar o exemplo e reduzir temporariamente suas retiradas pessoais ao mínimo necessário para cobrir os custos básicos do CPF.
Etapa 4: Repactuação Estratégica com Credores
Renegociar não é pedir um “favor”, mas sim apresentar uma proposta comercial viável de pagamento baseada na capacidade real de caixa da empresa. Os credores têm interesse em receber o valor principal, e sabem que forçar a falência do devedor resulta na perda total do dinheiro.

- Alongamento do Perfil da Dívida: Unifique pequenos empréstimos picados em uma única operação de longo prazo com parcelas mensais reduzidas que caibam no seu fluxo de caixa projetado.
- Troca de Dívida Cara por Dívida Barata: Se a empresa possui saldos devedores no cheque especial (juros de 8% a 15% ao mês), busque linhas de crédito de longo prazo garantidas pelo governo (como o PRONAMPE ou linhas de crédito do BNDES) com taxas de juros significativamente menores para quitar o limite caro.
Etapa 5: Injeção de Liquidez e Foco em Vendas de Alta Margem
Para acelerar a saída da crise, a empresa precisa gerar caixa novo com rapidez. Isso é alcançado por meio de duas frentes operacionais:
- Monetização de Ativos Ociosos: Venda máquinas antigas, equipamentos parados no depósito, veículos da empresa subutilizados ou faça liquidações de estoques encalhados (conforme vimos no guia de Gestão de Estoque). Transmuta ativos imobilizados em dinheiro vivo para o caixa.
- Estratégia do “Produto Âncora de Margem”: Durante a reestruturação, concentre 80% do esforço de vendas e marketing da empresa nos produtos ou serviços que possuem o menor ciclo de entrega e a maior margem de contribuição líquida. Esqueça projetos complexos de margem baixa que demoram meses para serem faturados.
Os 4 Erros Fatais a Evitar Durante a Crise Financeira
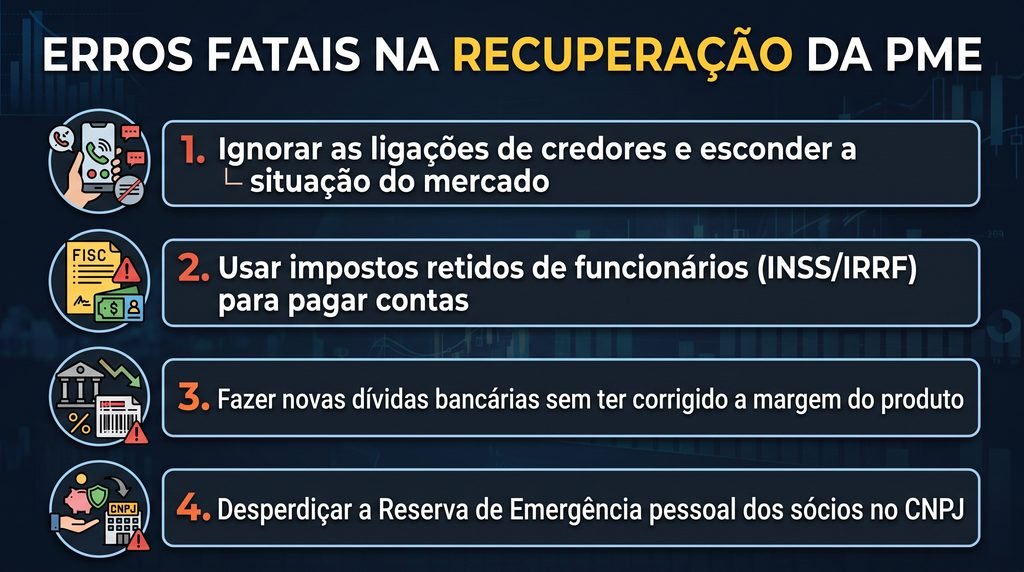
- Falta de Transparência e Fuga dos Credores: Deixar de atender ligações de fornecedores e bancos destrói a confiança comercial. Mantenha uma comunicação transparente, informe que a empresa está passando por uma reestruturação e apresente previsões realistas de pagamento.
- Apropriar-se de Impostos Retidos (Crime de Apropriação Indébita): Deixar de repassar ao Fisco o INSS descontado da folha de pagamento dos funcionários ou o Imposto de Renda Retido na Fonte (IRRF) é enquadrado como crime de apropriação indébita tributária. Nunca utilize impostos retidos de terceiros para cobrir buracos no caixa da empresa.
- Tomar Empréstimos Sem Corrigir a Operação: Pegar dinheiro emprestado no banco sem ter descoberto e corrigido a causa raiz do prejuízo (como preço errado ou despesas fixas altas) apenas adia o problema por algumas semanas e aumenta o tamanho da dívida final.
- Diluir todo o Patrimônio Pessoal no CNPJ sem Planejamento: Vender imóveis da família ou esvaziar a poupança do CPF para cobrir prejuízos recorrentes de uma empresa sem modelo de negócios viável é um erro grave. Só injete recursos pessoais na empresa se houver um Plano de Reestruturação estruturado que comprove a capacidade de retorno do investimento.
Conclusão: A Crise Como Oportunidade de Reconstrução
A crise financeira não precisa ser o fim da história da sua empresa; ela pode ser o ponto de inflexão que transforma uma operação desorganizada num negócio altamente eficiente, enxuto e lucrativo.
Ao encarar os números com realismo, priorizar o caixa de sobrevivência, renegociar passivos com transparência e focar em produtos de alta margem, você elimina as ineficiências que corroíam o seu lucro e constrói a disciplina financeira necessária para fazer a sua empresa crescer com saúde.
Aprenda com os desafios, proteja o seu caixa, reestruture a sua operação e lidere a retomada do seu negócio no portal Capitália.
Continue a Desenvolver a Gestão do Seu Negócio no Portal Capitália:
- Leia também: Onde Investir a Reserva de Emergência do Seu Negócio em 2026.
- Confira: Os 5 Melhores Softwares de Gestão Financeira para Pequenas Empresas.
- Veja: Como Formar o Preço de Venda do Seu Produto ou Serviço em 2026 e Garantir Margem Real.
- Leia: Como Organizar o Fluxo de Caixa da Sua Empresa em 2026: O Guia Prático.
- Leia: Gestão da Inadimplência e Estratégias de Cobrança para Pequenas Empresas em 2026.

Post Comment