Gestão da Inadimplência e Estratégias de Cobrança para Pequenas Empresas em 2026: Como Proteger o Caixa sem Perder o Cliente
Em qualquer modelo de negócios — seja no comércio, no e-commerce B2B, na prestação de serviços ou na venda recorrente de assinaturas —, a realização de uma venda só é concluída de fato quando o dinheiro é compensado na conta bancária da empresa. Vender muito, emitir notas fiscais e preencher a agenda são conquistas importantes, mas se os clientes atrasam ou deixam de pagar pelos serviços prestados, a empresa enfrenta um dos maiores pesadelos da gestão corporativa: a Inadimplência.
A inadimplência é um veneno silencioso para o capital de giro. Quando um cliente deixa de honrar um boleto, a empresa continua obrigada a pagar os custos fixos do período, os salários dos colaboradores, os fornecedores de insumos e até os impostos derivados daquela nota fiscal emitida. O resultado desse descompasso é a sangria do caixa, a necessidade de tomar empréstimos bancários emergenciais com juros altos e o comprometimento da liquidez da operação.

Em 2026, com o avanço dos meios de pagamento instantâneos (PIX automático), réguas de comunicação multicanal e plataformas de gestão integradas, combater a inadimplência não exige abordagens constrangedoras ou brigas judiciais dispendiosas. Trata-se de implementar uma Estratégia de Gestão de Crédito e Cobrança Preventiva.
Neste vigésimo guia do portal Capitália, apresentamos o passo a passo completo para analisar o risco de crédito antes de fechar contratos, como estruturar uma Régua de Cobrança Automatizada por WhatsApp, as melhores técnicas de negociação de dívidas e os limites jurídicos estabelecidos pelo Código de Defesa do Consumidor (CDC).
Análise e Concessão de Crédito: A Primeira Linha de Defesa
A forma mais eficiente de combater o atraso nos pagamentos é prevenir a concessão de crédito para perfis de alto risco. A prevenção começa no momento da prospecção e do cadastro do cliente.

1. Consultas Cadastrais Sistemáticas
Antes de liberar vendas parceladas no boleto ou faturamento a prazo para um novo CNPJ ou CPF, consulte os órgãos de proteção ao crédito (Serasa, SPC Brasil). A presença de protestos recentes, cheques sem fundo ou processos de execução fiscal indica que aquele cliente atravessa momentos de turbulência financeira.
2. Política de Limites de Crédito
Não libere limites de faturamento elevados para novos clientes logo na primeira compra. Estabeleça uma política de limite de crédito progressivo: comece com valores baixos ou pagamentos à vista e, à medida que o cliente constrói um histórico de pontualidade no pagamento das faturas, expanda o limite e os prazos concedidos.
Como Estruturar uma Régua de Cobrança Automatizada
Uma Régua de Cobrança é o mapeamento dos pontos de contato e mensagens enviadas ao cliente antes, no dia e após o vencimento de um título. A automação desse processo elimina o esquecimento e garante que a comunicação seja feita com empatia e profissionalismo.
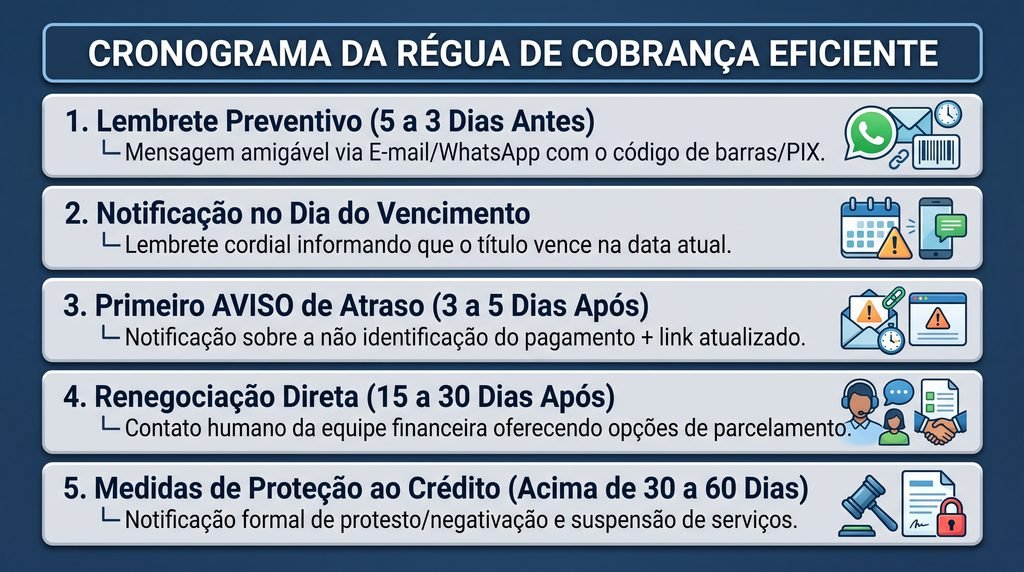
Etapa 1: Ações Preventivas (Antes do Vencimento)
Grande parte dos atrasos não ocorre por má-fé do cliente, mas por puro esquecimento ou desorganização da caixa de e-mails dele. Enviar uma mensagem amigável no WhatsApp de 3 a 5 dias antes do vencimento contendo o link do boleto ou a chave PIX copia-e-cola reduz a inadimplência involuntária em até 40%.
Etapa 2: Ações Imediatas Pós-Vencimento (Até 5 Dias de Atraso)
O tom da conversa nos primeiros dias de atraso deve ser de prestação de suporte e verificação de inconsistências. Pergunte se houve algum problema técnico na emissão do comprovante ou na leitura do código de barras e envie a segunda via com os juros e multa recalculados de forma simplificada.
Etapa 3: Ações de Renegociação (15 a 30 Dias de Atraso)
Nesta fase, a comunicação deve transitar do envio automático para o atendimento humano personalizado. A equipe financeira deve entrar em contato telefônico ou por WhatsApp para entender o motivo do atraso e propor alternativas viáveis de parcelamento.
As Melhores Técnicas de Renegociação de Dívidas (Ganha-Ganha)
Quando a dívida ultrapassa 15 dias, o objetivo principal da sua empresa deve mudar: em vez de exigir o pagamento integral imediato, o foco passa a ser recuperar o principal do caixa e manter as portas abertas para a liquidação da dívida.

1. Ofereça Opções de Parcelamento com Entrada
Facilite a quitação fracionando o saldo devedor em parcelas que caibam no orçamento atual do cliente. Exija sempre um pagamento inicial (entrada) no ato da assinatura do acordo de renegociação para validar o compromisso financeiro do devedor.
2. Crie Incentivos para Quitação à Vista via PIX
Se o cliente estiver disposto a liquidar o débito imediatamente, ofereça a isenção parcial ou total dos juros e multas de mora. Receber o valor principal à vista hoje no PIX é financeiramente mais vantajoso para o seu caixa do que manter um valor parcelado a perder de vista com risco de nova inadimplência.
3. Formalize o Acordo com um Termo de Confissão de Dívida
Não feche acordos de renegociação apenas “de palavra”. Utilize um Termo de Confissão de Dívida e Repactuação de Débito assinado eletronicamente pelo cliente. Esse documento transforma a dívida em um Título Executivo Extrajudicial, conferindo extrema agilidade jurídica caso o cliente descumpra as novas parcelas combinadas.
Aspectos Jurídicos: O Que Diz o Código de Defesa do Consumidor (CDC)
Na busca pela recuperação do caixa, o empresário deve estar atento aos limites impostos pela legislação brasileira. Abordagens de cobrança inadequadas podem expor a empresa a processos por danos morais.

- Artigo 42 do CDC: O consumidor inadimplente não será exposto a qualquer tipo de constrangimento ou ameaça. Enviar mensagens de cobrança para redes sociais públicas, deixar recados com vizinhos ou ligar repetidamente para o local de trabalho do cliente são práticas ilegais.
- Protesto em Cartório de Títulos: É uma medida legal, barata e altamente eficiente. Ao protestar uma duplicata ou boleto vencido em cartório, o devedor fica impedido de obter financiamentos, emitir cheques e obter crédito no mercado até que quite o débito e pague as custas cartorárias.
Os 4 Erros Críticos que Alimentam a Inadimplência
- Falta de Acompanhamento Diário dos Títulos a Receber: Deixar de monitorar as faturas que venceram ontem e esperar semanas para tomar a primeira atitude de cobrança aumenta drasticamente a probabilidade de calote definitivo.
- Cobrar com Tom Agressivo no Primeiro Contato: Presumir que todo atraso é má-fé e abordar o cliente de forma ríspida destrói a relação comercial com clientes antigos que apenas esqueceram a data do vencimento.
- Não Atualizar o Cadastro dos Clientes: Manter telefones, e-mails e endereços desatualizados no sistema ERP impede a entrega dos lembretes automatizados de cobrança.
- Continuar Prestando Serviços para Clientes Inadimplentes: Permitir que um cliente com faturas em aberto há meses continue realizando novos pedidos ou utilizando os serviços da sua empresa aumenta o tamanho do prejuízo financeiro. Suspenda novos fornecimentos até a regularização do débito.
Conclusão: Cobrança Eficiente É Respeito ao Seu Caixa
A gestão da inadimplência não deve ser encarada como uma tarefa desagradável ou de confronto, mas sim como um processo técnico e indispensável de proteção patrimonial.
Ao implementar uma análise de crédito rigorosa, automatizar a sua régua de cobrança via WhatsApp, oferecer alternativas de renegociação flexíveis e atuar dentro dos limites da legislação, você garante a liquidez necessária para manter as contas da sua empresa em dia e acelera o crescimento do seu negócio em 2026.
Incorpore rotinas de cobrança preventiva no seu departamento financeiro, proteja o seu capital de giro e consolide o sucesso da sua empresa no portal Capitália.
Continue a Desenvolver a Gestão do Seu Negócio no Portal Capitália:
- Confira: Conta PJ Digital Gratuita: As 5 Melhores Opções para Pequenos Negócios.
- Leia: Os 5 Melhores Softwares de Gestão Financeira para Pequenas Empresas.
- Veja: Como Organizar o Fluxo de Caixa da Sua Empresa em 2026: O Guia Prático.
- Leia: Indicadores Financeiros (KPIs) para Pequenas Empresas em 2026.
- Leia: Segurança Jurídica e Gestão de Riscos para Pequenas Empresas em 2026.

1 comment