Planejamento Sucessório e Continuidades de Negócios para Pequenas Empresas em 2026: Como Proteger o Futuro da Sua Empresa
Para a imensa maioria dos empreendedores no Brasil, fundar e fazer crescer uma empresa é o projeto de uma vida. Sejam negócios familiares, sociedades operacionais entre amigos ou empresas de dono único (SLU), todo o esforço investido busca construir um patrimônio sólido e gerar renda estável. No entanto, existe um tema crítico que costuma ser varrido para debaixo do tapete por superstição, desconforto ou falta de informação: o que acontecerá com a sua empresa caso você ou o seu sócio faltem repentinamente?
A ausência de um Planejamento Sucessório e de Continuidade de Negócios é uma das maiores causas de encerramento prematuro de pequenas e médias empresas (PMEs) no país. Sem regras claras de transição, um evento inesperado como falecimento, invalidez permanente ou aposentadoria do fundador pode resultar no bloqueio de contas bancárias jurídicas pela Justiça, congelamento da folha de pagamento, disputas judiciais desgastantes entre herdeiros e sócios sobreviventes e a rápida desvalorização do negócio.

Em 2026, com ferramentas jurídicas acessíveis, governança corporativa simplificada e estruturas financeiras modernas, planejar o futuro da empresa deixou de ser uma prerrogativa de dinastias empresariais.
Neste décimo sétimo guia do portal Capitália, apresentamos o passo a passo completo para estruturar o planejamento sucessório do seu negócio, como criar um Acordo de Sócios à prova de litígios, a utilização de Holdings Patrimoniais e seguros de vida corporativos para proteger os herdeiros e garantir a perpetuidade da sua empresa.
Os 4 Pilares do Planejamento Sucessório nas PMEs
Construir uma transição segura e sem atritos exige olhar para a empresa a partir de quatro dimensões estratégicas:

1. O Acordo de Sócios e as Cláusulas de Proteção do CNPJ
Muitos empreendedores acreditam que o Contrato Social padrão registrado na Junta Comercial é suficiente para proteger o negócio. O Contrato Social é um documento público com cláusulas genéricas. A verdadeira blindagem do relacionamento entre sócios e herdeiros ocorre no Acordo de Sócios (ou Acordo de Cotistas), um contrato privado com plena validade jurídica.

A Cláusula de Entrada de Herdeiros
Nem sempre os herdeiros de um sócio falecido possuem perfil técnico, interesse ou competência para gerir a empresa. O Acordo de Sócios pode estipular que os herdeiros não terão o direito automático de ingressar na sociedade como sócios administradores, recebendo em troca o valor financeiro correspondente às cotas do falecido (Apuração de Haveres).
A Fórmula de Apuração de Haveres
Se um sócio falecer, como calcular quanto a empresa deve pagar à família dele? Se esse cálculo for deixado para o momento do luto ou para uma disputa judicial, o valor pode ser superfaturado pelos herdeiros ou subfaturado pelos sócios remanescentes.
O Acordo de Sócios deve definir previamente a fórmula de Valuation que será aplicada (por exemplo: múltiplos de EBITDA ou Fluxo de Caixa Descontado) e o prazo de pagamento.
Regra de Ouro para Preservar o Caixa: Estipule no Acordo de Sócios que o pagamento dos haveres aos herdeiros será feito de forma parcelada em 24, 36 ou 48 vezes, com carência inicial. Exigir o pagamento do valor integral das cotas à vista pode retirar todo o capital de giro e quebrar a empresa.
2. Seguros Corporativos e Liquidez para Sucessão (Seguro Homem-Chave)
Um dos maiores desafios no momento da sucessão é a falta de dinheiro em caixa para pagar os haveres aos herdeiros sem desestabilizar a operação. Para resolver esse problema, muitas pequenas e médias empresas utilizam o Seguro de Vida Corporativo com Cláusula de Homem-Chave (Keyman Insurance) ou Seguro de Invalidez e Sucessão Empresarial.

Essa ferramenta financeira resolve dois problemas simultaneamente: garante liquidez imediata e proteção financeira para a família do falecido sem a necessidade de passar por inventários judiciais demorados, e protege a empresa contra a perda de capital de giro.
3. Descentralização Operacional e Governança Familiar
O maior risco de continuidade de um micro ou pequeno negócio ocorre quando a empresa sofre da “Síndrome da Dependência do Fundador”. Se todas as senhas bancárias, os contatos de fornecedores, as negociações de clientes e os processos de produção estiverem exclusivamente na cabeça do dono, o negócio perde todo o seu valor caso ele se afaste.
Passos para Profissionalizar a Gestão Antes da Transição:
- Mapeie e Documente os Processos (SOPs): Crie manuais simples, checklists ou tutoriais em vídeo explicando como executar cada tarefa da empresa (finanças, vendas, estoque e atendimento).
- Forme uma Liderança Intermediária: Treine pelo menos um gerente ou supervisor capaz de tocar a operação diária na ausência dos sócios.
- Institua Reuniões Periódicas de Governança: Crie o hábito de realizar reuniões mensais de alinhamento estratégico, mantendo os registros e indicadores da empresa organizados em relatórios transparentes (como a DRE e o Fluxo de Caixa que abordamos nos guias anteriores).
4. Holdings Patrimoniais e Planejamento Tributário da Sucessão
Conforme a empresa cresce e o patrimônio acumulado aumenta (composto por imóveis comerciais, participações societárias e investimentos), a criação de uma Holding Patrimonial ou Familiar torna-se uma das estratégias mais eficientes de proteção e sucessão.

Ao transferir as quotas da empresa e os bens imóveis para uma Holding, o patriarca ou matriarca pode doar as cotas dessa Holding para os seus herdeiros em vida, mantendo a cláusula de usufruto vitalício (o que garante que os fundadores continuam com o controle total, o poder de voto e o direito aos lucros enquanto forem vivos).
Em caso de falecimento, os herdeiros assumem a propriedade definitiva das cotas automaticamente, sem a necessidade de passar por um doloroso e caro processo de inventário.
Os 4 Erros Críticos no Planejamento Sucessório das PMEs
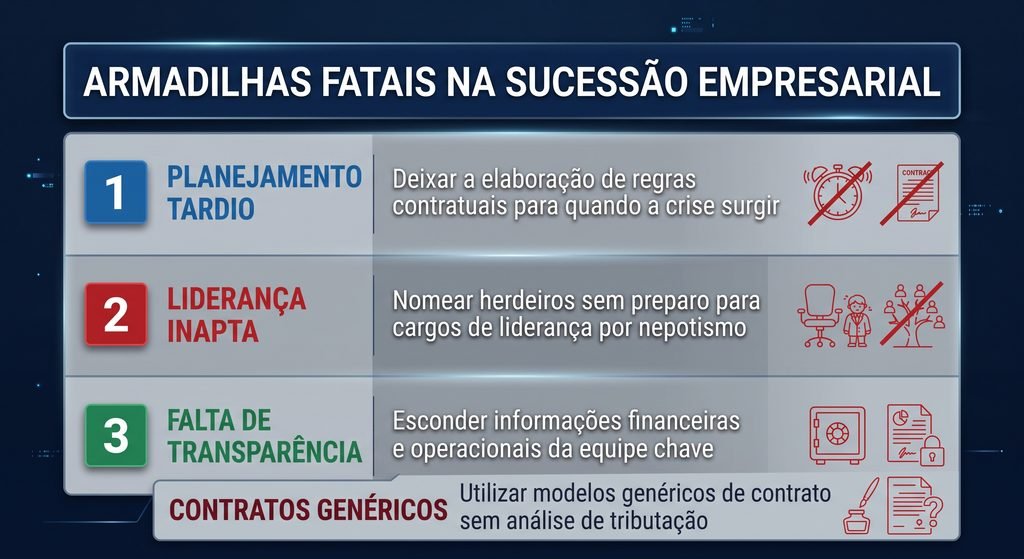
- Postergar a Discussão por Desconforto: Tratar o planejamento sucessório como um tema tabu impede que os sócios conversem abertamente sobre o futuro do negócio, deixando a empresa totalmente desprotegida diante de imprevistos.
- Confundir Herança com Capacidade de Gestão (Nepotismo): Todos os filhos têm direito igual ao patrimônio do pai/mãe, mas nem todos têm a competência ou o desejo de gerir a empresa. Separe o direito à propriedade (dividendos) do direito à gestão (salário e poder de decisão).
- Falta de Clareza no Contrato Social: Manter Contratos Sociais desatualizados com cláusulas de sucessão ultrapassadas pode obrigar a empresa a aceitar sócios indesejados ou enfrentar disputas na Justiça do Trabalho e de Família.
- Ignorar o Impacto do Imposto de Causa Mortis (ITCMD): Não planejar a liquidez necessária para o pagamento de tributos sucessórios pode forçar a família a vender ativos da empresa a preço de banana para quitar impostos e custas judiciais.
Conclusão: Perpetuidade É o Maior Testemunho de Sucesso
O verdadeiro teste de maturidade e solidez de um negócio não é o faturamento obtido no mês passado, mas sim a sua capacidade de continuar operando com lucratividade, gerando empregos e honrando o seu propósito, independentemente da presença física de seus fundadores.
Organizar o planejamento sucessório, elaborar um Acordo de Sócios rigoroso, proteger o caixa com seguros corporativos e descentralizar os processos diários são os passos definitivos para transformar a sua empresa de um mero projeto individual em um ativo duradouro e valioso.
Assuma a responsabilidade sobre o futuro da sua empresa, proteja a sua família e garanta a perpetuidade do seu negócio no portal Capitália.
Continue a Desenvolver a Gestão do Seu Negócio no Portal Capitália:
- Confira: Como Abrir um MEI Passo a Passo em 2026 e Evitar os 5 Erros Mais Comuns.
- Leia: Ultrapassei o Limite do MEI em 2026: O Que Fazer e Como Migrar para ME.
- Veja: Planejamento Financeiro Empresarial para 2026: Como Criar um Orçamento Anual.
- Leia: Segurança Jurídica e Gestão de Riscos para Pequenas Empresas em 2026.

1 comment