Onde Investir a Reserva de Emergência do Seu Negócio em 2026: Guia Completo e Prático
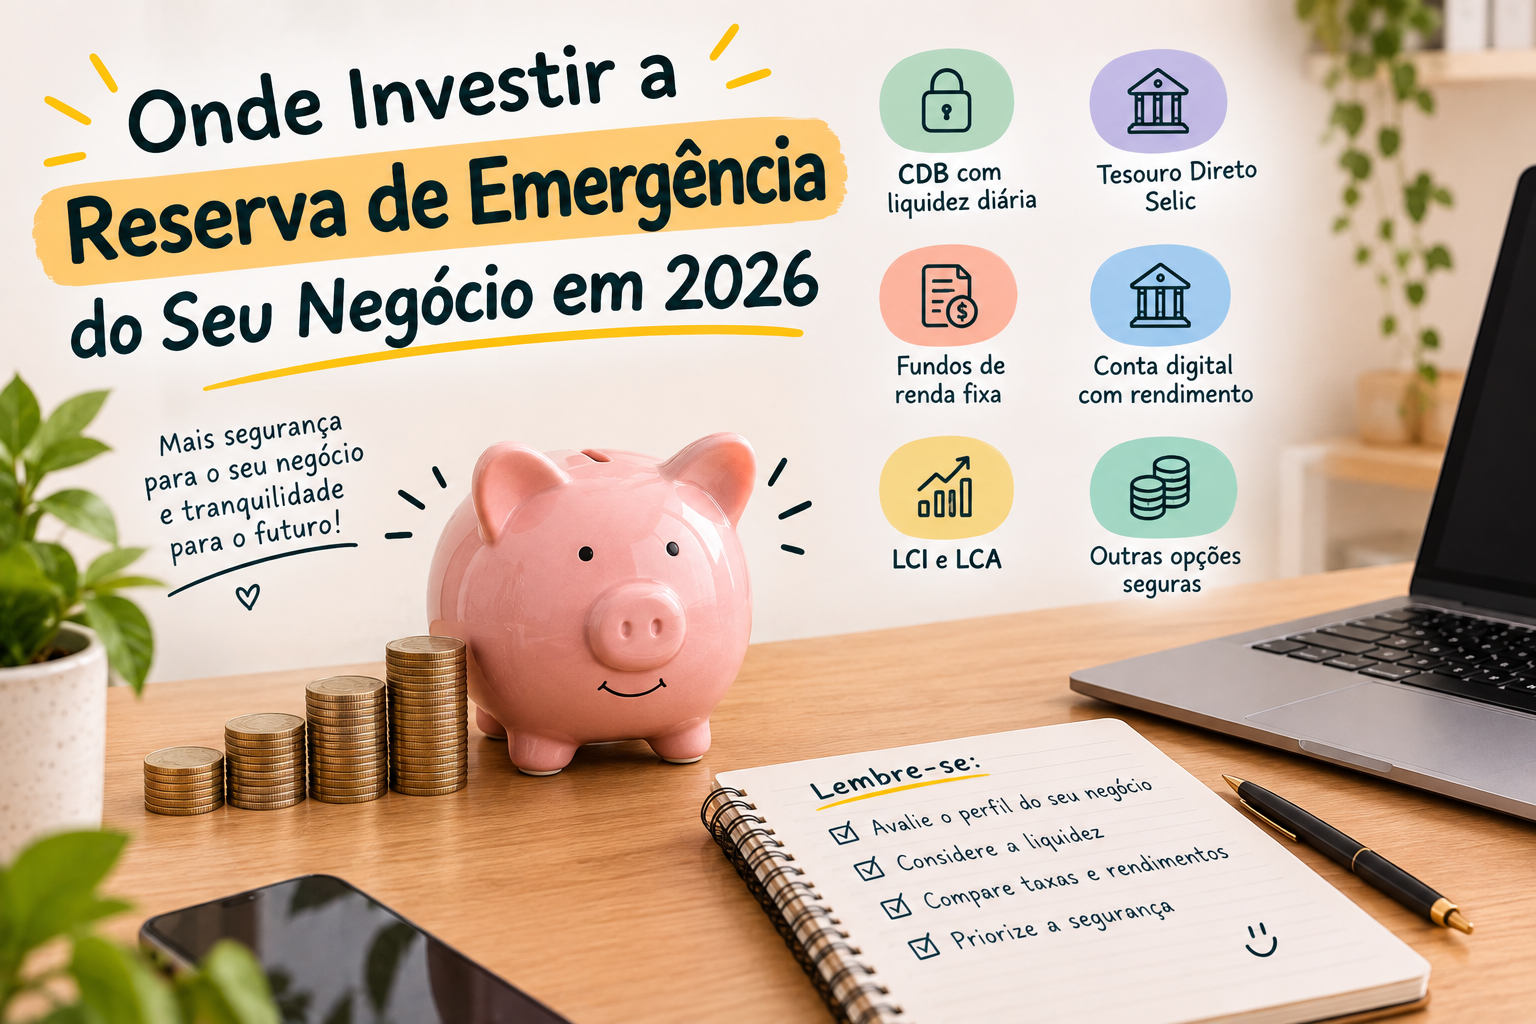
Para qualquer microempreendedor individual (MEI), profissional autônomo ou dono de pequena e média empresa (PME), a instabilidade e a imprevisibilidade financeira representam os maiores desafios do dia a dia da gestão. Meses de faturamento extraordinário podem ser sucedidos por períodos inesperados de retração nas vendas, sem contar a inevitável ocorrência de imprevistos operacionais — a máquina principal de produção que quebra, um cliente estratégico que atrasa o pagamento de um contrato relevante, um aumento abrupto no preço dos insumos ou uma despesa fiscal inesperada.
É exatamente para blindar o seu negócio nesses momentos de incerteza que existe a Reserva de Emergência PJ. Funcionado como o “colete de salvação” do caixa empresarial, essa estrutura garante que a sua empresa permaneça operacional, honre os compromissos com fornecedores e colaboradores e mantenha as portas abertas mesmo atravessando cenários econômicos adversos.
No entanto, o erro de muitos empresários reside na forma como armazenam essa quantia. Deixar o dinheiro parado na conta corrente comercial faz com que o poder de compra da empresa seja silenciosamente corroído pela inflação. Por outro lado, alocar o capital do caixa em investimentos arriscados, voláteis ou travados por prazos de carência longos pode impedir o resgate imediato do valor no momento exato em que a emergência surgir.
Neste guia definitivo para 2026, detalhamos onde e como investir a reserva de emergência da sua empresa com segurança máxima, liquidez imediata e rentabilidade superior à da caderneta de poupança.
O que é e Como Calcular o Tamanho Ideal da Reserva PJ?
A reserva de emergência da pessoa jurídica não se confunde com o capital de giro operacional nem com os investimentos voltados à expansão da empresa. Trata-se de um montante financeiro preservado exclusivamente para cobrir os custos fixos operacionais do negócio em momentos de crise, queda drástica no faturamento ou transições estratégicas.
A Regra dos 3 a 6 Meses
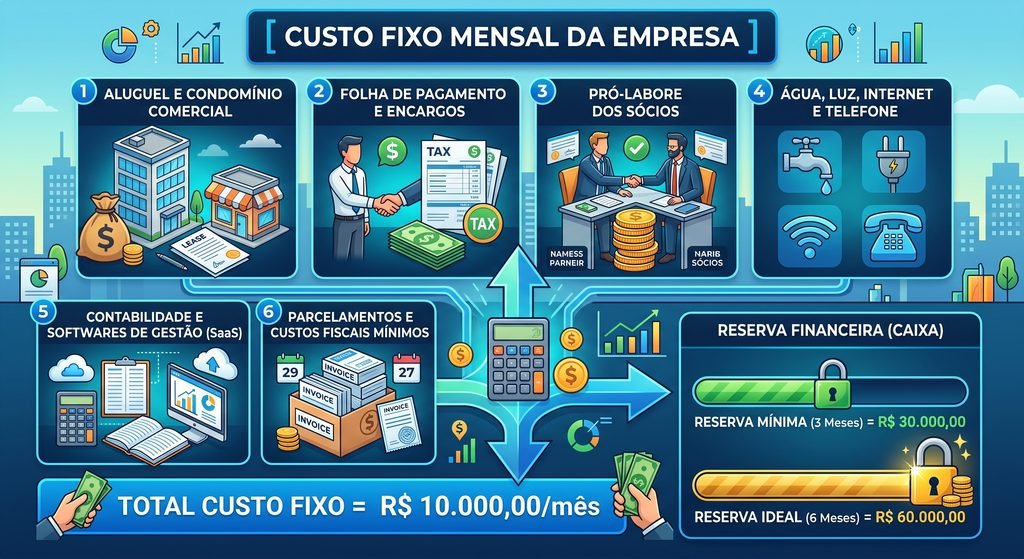
O tamanho ideal da reserva varia conforme o nível de risco e a previsibilidade do setor em que a sua empresa atua. As diretrizes gerais de planejamento financeiro corporativo recomendam:
- 3 Meses de Custos Fixos: Para empresas com receitas recorrentes, contratos de longo prazo e faturamento altamente previsível (ex: prestadores de serviços com contratos anuais).
- 6 Meses de Custos Fixos: Para negócios sujeitos a forte sazonalidade, comércio varejista, e-commerce ou prestação de serviços pontuais sem contrato de fidelidade.
fonte: (acervo do autor)
Exemplo Prático: Se a sua empresa gasta R$ 10.000 por mês exclusivamente para manter a infraestrutura funcionando e pagar o seu pró-labore básico, a sua reserva ideal deve estar compreendida entre R$ 30.000 e R$ 60.000.
Os 3 Pilares Indispensáveis para a Reserva da Empresa
Antes de direcionar o caixa do seu negócio para qualquer aplicação financeira, certifique-se de que o produto escolhido respeita os três pilares fundamentais da gestão de liquidez:
- Segurança Máxima (Baixo Risco de Crédito e de Mercado): O objetivo principal da reserva não é a especulação ou a busca por ganhos astronômicos, mas sim a preservação estrita do capital. Priorize produtos de Renda Fixa garantidos pelo Tesouro Nacional ou protegidos pelo Fundo Garantidor de Créditos (FGC).
- Liquidez Diária ou Imediata (D+0 ou D+1): Em uma emergência, a necessidade de caixa não espera. O investimento precisa permitir o resgate no mesmo dia (D+0) ou, no máximo, no dia útil seguinte (D+1).
- Rentabilidade Superior ao CDI/Inflação: O ativo escolhido deve render no mínimo 100% do CDI (Certificado de Depósito Interbancário) para neutralizar a perda do poder de compra e gerar rentabilidade real sobre o patrimônio mantido em caixa.
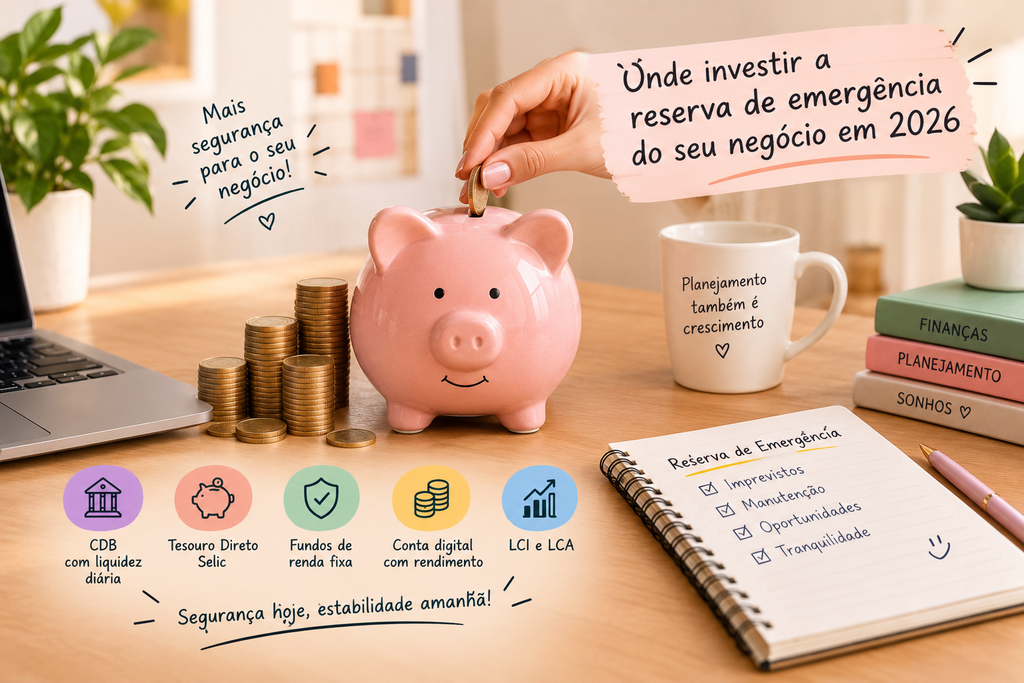
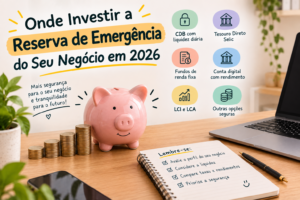
As Melhores Opções para Investir a Reserva PJ em 2026
Fonte: (acervo do autor)
1. Tesouro Selic (Tesouro Direto)
O Tesouro Selic é considerado a opção de menor risco de crédito do mercado financeiro brasileiro, pois é emitido e garantido pelo próprio Governo Federal.
- Como Funciona: A empresa compra títulos públicos da dívida federal através da plataforma do Tesouro Direto ou de uma corretora de valores vinculada ao CNPJ. O rendimento acompanha a variação da taxa básica de juros (Selic).
- Vantagens: Risco sistêmico praticamente nulo e rentabilidade diária garantida sem oscilações negativas no valor principal aplicado no vencimento.
- Aspectos Técnicos: O resgate ocorre em D+1 (dinheiro na conta do CNPJ no dia útil seguinte, se solicitado até ao horário limite da plataforma).
2. CDBs de Liquidez Diária de Bancos Consolidados
Os Certificados de Depósito Bancário (CDB) são títulos de renda fixa emitidos por bancos comerciais e instituições financeiras para captar recursos operacionais.
- Como Funciona: A empresa empresta dinheiro ao banco e recebe em troca uma rentabilidade alinhada à variação do CDI (busque sempre CDBs que ofereçam no mínimo 100% do CDI com liquidez diária).
- Vantagens: Proteção do FGC (Fundo Garantidor de Créditos), que assegura até R$ 250.000 por CNPJ em cada instituição financeira (respeitando o teto global por grupo financeiro).
- Aspectos Técnicos: Permite o resgate imediato dentro do horário de funcionamento bancário, caindo diretamente na conta corrente da empresa.
3. Contas PJ Remuneradas (Com Rendimento Automático)
Para quem busca praticidade absoluta sem a necessidade de efetuar aplicações manuais ou gerenciar ordens de compra na corretora, diversas contas digitais PJ oferecem remuneração automática sobre o saldo mantido em conta.
- Como Funciona: O valor que permanece na conta corrente da empresa rende automaticamente uma porcentagem do CDI todos os dias úteis (como ocorre nas soluções corporativas de fintechs como PagBank, Banco Inter e Nubank PJ).
- Vantagens: Total flexibilidade de movimentação. O dinheiro fica livre para pagamentos de boletos, transferências via PIX ou uso no cartão de débito a qualquer momento, mantendo os rendimentos proporcionais aos dias em que permaneceu parado.
- Atenção Prática: Verifique as regras específicas de cada instituição, pois algumas exigem uma carência de 30 dias para creditar os rendimentos do primeiro mês.
O Impacto dos Impostos na Reserva PJ: IR e IOF
Ao contrário dos investimentos de pessoa física em LCI/LCA, os rendimentos de Renda Fixa para Pessoas Jurídicas estão sujeitos à incidência de impostos na fonte. Compreender essa tributação é essencial para calcular o ganho líquido real do negócio.
Tabela Regressiva do Imposto de Renda (IR):
O Imposto de Renda incide exclusivamente sobre os lucros (rendimentos) da aplicação e reduz conforme o tempo em que o dinheiro permanece investido:
- Até 180 dias: Alíquota de 22,5% sobre o rendimento.
- De 181 a 360 dias: Alíquota de 20,0% sobre o rendimento.
- De 361 a 720 dias: Alíquota de 17,5% sobre o rendimento.
- Acima de 720 dias: Alíquota mínima de 15,0% sobre o rendimento.
IOF (Imposto sobre Operações Financeiras):
O IOF incide apenas sobre os resgates efetuados nos primeiros 30 dias de aplicação, começando em 96% no primeiro dia e caindo para 0% no 30º dia. Dica de Ouro: Evite movimentar a reserva em prazos inferiores a 30 dias para não queimar margem financeira com o IOF.
Comparativo de Rendimentos: Poupança vs. 100% do CDI
Para ilustrar o impacto prático de uma escolha financeira correta, observe a simulação abaixo considerando uma reserva de R$ 50.000,00 aplicada durante o período de 12 meses:
| Modalidade de Aplicação | Rentabilidade Bruta Estimada | Imposto de Renda (17,5%) | Valor Liquido Final |
| Caderneta de Poupança PJ | ~6,17% a.a. | Isento de IR (em regras específicas) | R$ 53.085,00 |
| CDB 100% do CDI / Tesouro Selic | ~10,50% a.a. | – R$ 918,75 | R$ 54.331,25 |
| Ganho Adicional para a Empresa | — | — | + R$ 1.246,25 |
Nota: Os valores são simulações ilustrativas baseadas nas projeções econômicas e variações das taxas Selic/CDI para o período.
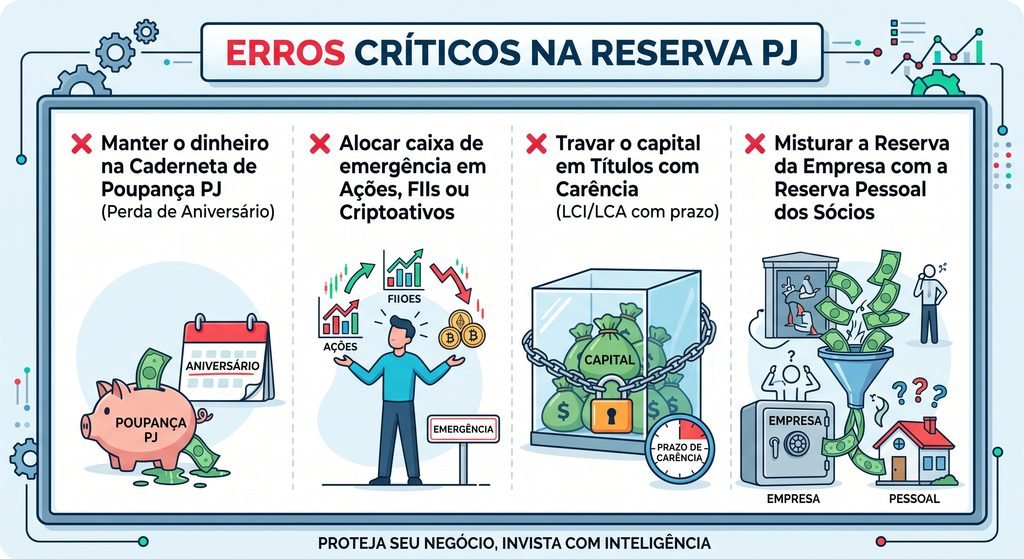
Erros Fatais que Você Deve Evitar a Todo Custo
fonte: (acervo do autor)
- Deixar o Dinheiro na Poupança PJ: A poupança não apenas rende significativamente menos que o CDI, mas possui a chamada “regra do aniversário”: se você resgatar o dinheiro no 29º dia, perderá todo o rendimento daquele mês.
- Alocar a Reserva em Ações, Fundos Imobiliários ou Criptoativos: A renda variável apresenta volatilidade diária. Se a sua empresa enfrentar uma emergência durante um ciclo de baixa do mercado, você será forçado a realizar o resgate com prejuízo sobre o capital principal.
- Investir em Títulos com Prazos de Carência: Evite ofertas de CDBs ou LCIs que oferecem rentabilidades atrativas (ex: 120% do CDI), mas travam o dinheiro por 90, 180 ou 360 dias. Se a emergência acontecer durante a carência, o banco não permitirá o resgate do valor.
Conclusão: Comece Pequeno, mas Comece Hoje
Construir a reserva de emergência da sua empresa não exige aportes astronômicos imediatos. O segredo reside na disciplina de alocação recorrente. Inicie separando uma porcentagem fixa sobre o lucro de cada mês (por exemplo, 5% a 10% do resultado líquido) e transfira essa quantia para a conta de investimentos do seu CNPJ antes de efetuar novos gastos operacionais.
Com o caixa protegido, rendendo acima da inflação e disponível a qualquer momento, o seu negócio ganha a solidez necessária para superar momentos difíceis e aproveitar as melhores oportunidades de mercado com tranquilidade.
Quer manter a saúde financeira do seu negócio em dia? Acesse os guias práticos do portal Capitália:

Post Comment