Como Conseguir Empréstimo para Pequena Empresa em 2026: Guia Completo de Credenciamento, Taxas e Aprovação Rápida
A expansão de um negócio, a compra de novos equipamentos ou a necessidade de capital de giro exigem recursos que nem sempre estão disponíveis no caixa imediato. Em 2026, o cenário de crédito para pequenos e médios empreendedores passou por transformações profundas: novas diretrizes do Sistema Financeiro Nacional, maior integração de análise via Open Finance e linhas públicas de fomento remodeladas exigem que o gestor conheça exatamente o caminho para obter aprovação sem comprometer a saúde financeira da empresa.
Conseguir um empréstimo empresarial com taxas acessíveis não é uma questão de sorte ou de relacionamento pessoal com o gerente do banco. Trata-se de um processo estruturado que envolve organização contábil, análise de risco e a escolha da modalidade correta para o perfil do seu negócio.
Neste guia prático do blog Capitalia, você entenderá como funciona o ecossistema de crédito em 2026, quais são as principais linhas disponíveis, como preparar sua empresa para a análise de risco e o passo a passo completo para garantir a aprovação dos recursos.
1. O Cenário de Crédito para Empresas em 2026
fonte: (acervo do autor)
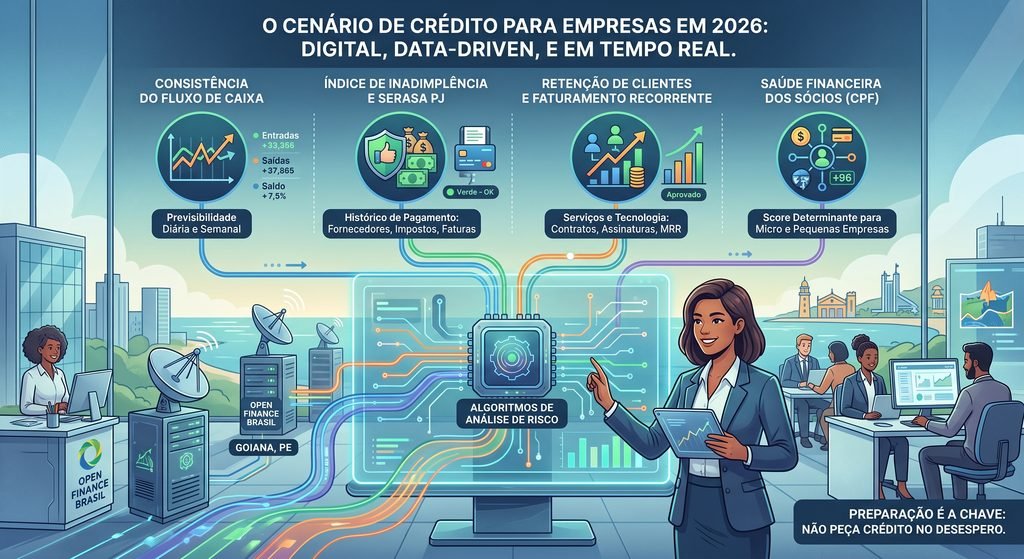
O mercado de crédito corporativo em 2026 está mais dinâmico, digital e fundamentado em dados em tempo real. Com a consolidação do Open Finance no Brasil, as instituições financeiras possuem visibilidade total sobre o histórico financeiro da sua empresa, o que pode trabalhar a seu favor ou contra você.
A avaliação de risco deixou de se basear apenas no faturamento bruto passado registrado em balancetes antigos. Hoje, os algoritmos dos bancos avaliam:
- Consistência do Fluxo de Caixa: A previsibilidade das entradas e saídas diárias e semanais.
- Índice de Inadimplência e Serasa PJ: O histórico de pagamento de fornecedores, impostos e faturas institucionais.
- Taxa de Retenção de Clientes e Faturamento Recorrente: Especialmente para empresas de serviços e tecnologia.
- Saúde Financeira dos Socios: O Score do CPF dos sócios continua sendo um fator determinante para micro e pequenas empresas.
Compreender este panorama é essencial para não solicitar crédito de forma desesperada, o que costuma levar à rejeição automática ou à aplicação de taxas abusivas.
2. As Melhores Linhas de Crédito para PMEs em 2026
fonte: (acervo do autor)
Nem todo empréstimo é igual. Solicitar a modalidade errada para a finalidade errada é um dos principais motivos de endividamento nocivo entre pequenos negócios. Abaixo, detalhamos as principais alternativas do mercado atual.
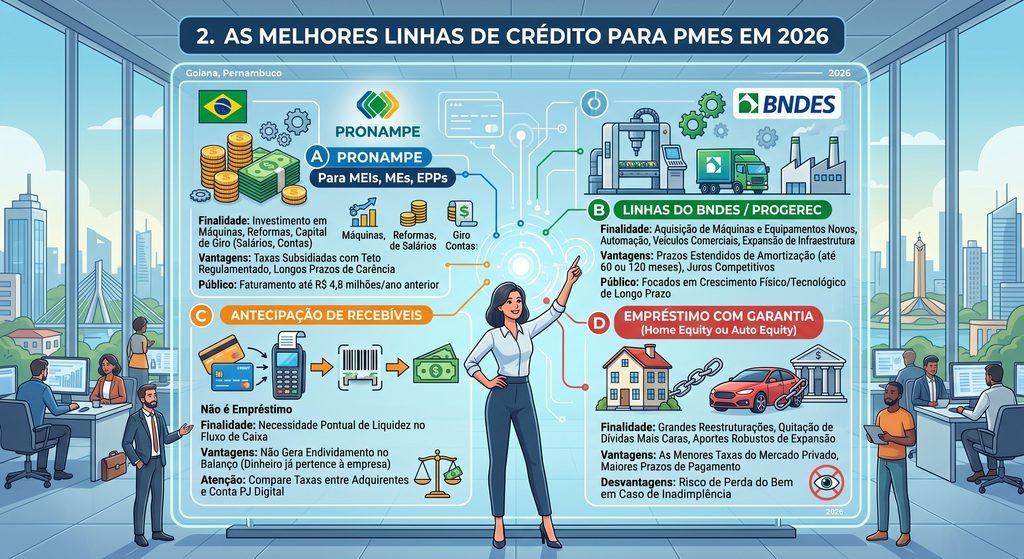
A. Pronampe (Programa Nacional de Apoio às Microempresas e Empresas de Pequeno Porte)
O Pronampe segue como uma das opções mais vantajosas para MEIs, MEs e EPPs.
- Finalidade: Investimento em máquinas, reformas ou capital de giro (pagamento de salários, fornecedores e contas de consumo).
- Vantagens: Taxas de juros subsidiadas com teto regulamentado e prazos longos de carência.
- Para quem é: Empresas com faturamento de até R$ 4,8 milhões no ano anterior.
B. Progerec / Linhas do BNDES
As linhas de fomento do Banco Nacional de Desenvolvimento Econômico e Social operam por meio de bancos credenciados (públicos e privados).
- Finalidade: Aquisição de máquinas e equipamentos novos, automação industrial, veículos comerciais e expansão de infraestrutura.
- Vantagens: Prazos estendidos de amortização (até 60 ou 120 meses, dependendo do ativo) e juros competitivos.
- Para quem é: Negócios focados em estruturação e crescimento físico/tecnológico de longo prazo.
C. Antecipação de Recebíveis
Não é estritamente um empréstimo, mas sim a conversão de vendas a prazo (cartão de crédito, boletos, duplicatas) em caixa imediato.
- Finalidade: Necessidade pontual de liquidez no fluxo de caixa.
- Vantagens: Não gera endividamento no balanço patrimonial, pois o dinheiro já pertence à empresa.
- Atenção: Compare sempre as taxas de desconto praticadas entre as adquirentes e a sua conta PJ digital para evitar perda exagerada de margem de lucro.
D. Empréstimo com Garantia (Home Equity ou Auto Equity)
Trata-se da colocação de bens imóveis ou veículos da empresa (ou dos sócios) como garantia da operação.
- Finalidade: Grandes reestruturações, quitação de dívidas mais caras ou aportes robustos de expansão.
- Vantagens: As menores taxas de juros do mercado privado e os maiores prazos de pagamento.
- Desvantagens: Risco de perda do bem em caso de inadimplência prolongada.
3. Guia Comparativo de Modalidades de Crédito
Para facilitar a decisão na hora de escolher a opção ideal para a sua necessidade atual, utilize a tabela comparativa a seguir:
| Modalidade | Prazo Médio | Taxa de Juros Relativa | Nível de Exigência | Melhor Uso |
| Pronampe | Até 48 meses | Baixa (Subsidiada) | Médio | Capital de giro e pequenas reformas |
| BNDES Credenciados | 36 a 120 meses | Baixa / Média | Alto | Máquinas, equipamentos e frota |
| Antecipação de Recebíveis | Imediato | Média / Alta | Baixo | Cobrir furos pontuais de caixa |
| Crédito com Garantia | Até 240 meses | Baixa | Médio / Alto | Expansão de grande porte |
| Empréstimo Pessoal (CPF dos sócios) | 12 a 36 meses | Alta | Baixo | Evitar: Mistura finanças do sócio e da empresa |
4. O Passo a Passo para Preparar a Empresa para a Aprovação
fonte: (acervo do autor)
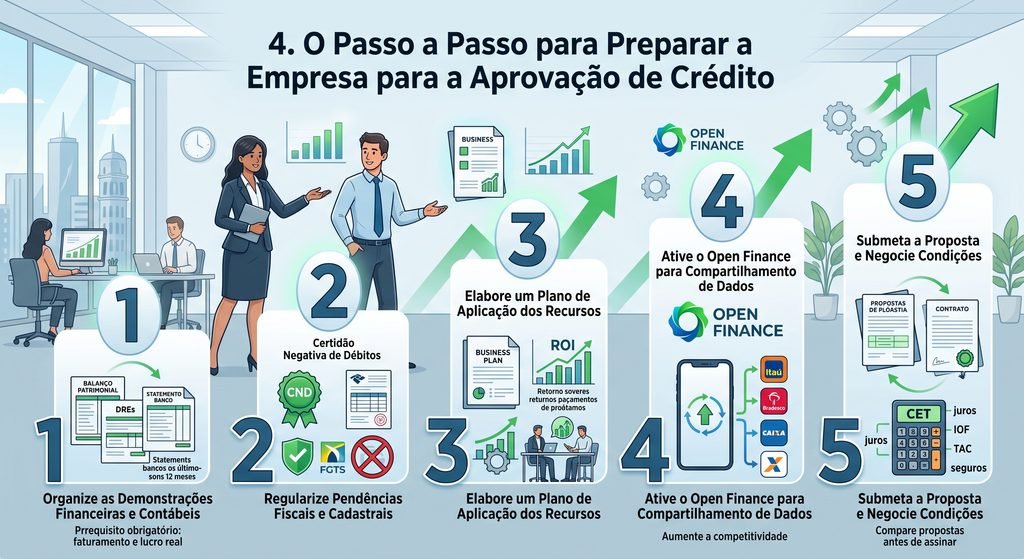
A aprovação do crédito corporativo depende diretamente da documentação e do planejamento apresentados à instituição financeira. Siga este roteiro em cinco etapas sequenciais para maximizar suas chances de sucesso.
Organize as Demonstrações Financeiras e Contábeis
Pré-requisito obrigatório para qualquer análise bancária
1.Organize as Demonstrações Financeiras e Contábeis:Prrequisito obrigatório para qualquer análise bancária.
Garanta que seu Demonstrativo do Resultado do Exercício (DRE), Balanço Patrimonial e extratos bancários dos últimos 12 meses estejam atualizados. As instituições financeiras buscam comprovação de faturamento e lucro real, não apenas projeções informais.
Regularize Pendências Fiscais e Cadastrais
Elimine bloqueios automáticos no sistema do banco
2.Regularize Pendências Fiscais e Cadastrais:Elimine bloqueios automáticos no sistema do banco.
Consulte a Certidão Negativa de Débitos (CND) na Receita Federal, no FGTS e na Prefeitura. Empresas com débitos tributários pendentes ou sem parcelamento ativo são bloqueadas automaticamente pelos algoritmos de análise de crédito.
Elabore um Plano de Aplicação dos Recursos
Demonstre viabilidade financeira ao analista de risco
3.Elabore um Plano de Aplicação dos Recursos: Demonstre viabilidade financeira ao analista de risco.
Defina com precisão onde cada real do empréstimo será investido e qual será o Retorno sobre o Investimento (ROI). Apresentar um documento objetivo mostrando como o valor tomado gerará receita suficiente para pagar as parcelas reduz o risco percebido pela instituição.
Ative o Open Finance para Compartilhamento de Dados
Aumente a competitividade entre os bancos
4.Ative o Open Finance para Compartilhamento de Dados:Aumente a competitividade entre os bancos.
Utilize a infraestrutura do Open Finance no aplicativo da sua conta PJ para compartilhar o histórico financeiro com múltiplos bancos simultaneamente. Isso força as instituições a competirem pela sua conta oferecendo taxas menores.
Submeta a Proposta e Negocie Condições
Avalie o Custo Efetivo Total antes de assinar
5.Submeta a Proposta e Negocie Condições:Avalie o Custo Efetivo Total antes de assinar.
Compare as propostas recebidas analisando o Custo Efetivo Total (CET), que inclui juros, IOF, tarifas de abertura de crédito (TAC) e seguros obrigatórios. Nunca analise apenas o valor da taxa de juros nominal.
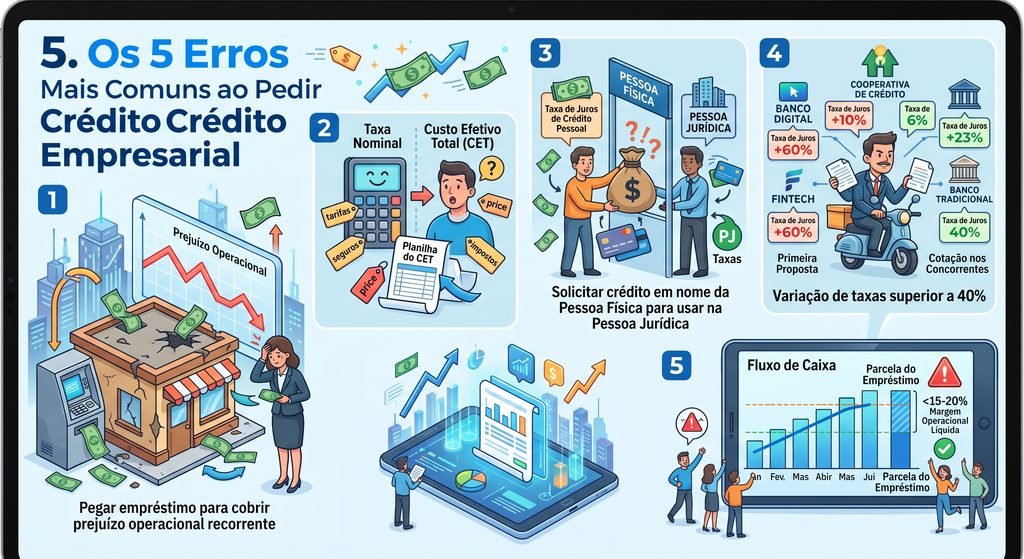
5. Os 5 Erros Mais Comuns ao Pedir Crédito Empresarial
fonte: (acervo do autor)
Mesmo empresários experientes cometem falhas graves ao buscar financiamento corporativo. Conhecer esses erros evita prejuízos e retrabalho:
- Pegar empréstimo para cobrir prejuízo operacional recorrente: O crédito serve para alavancar vendas ou organizar prazos, não para sustentar um modelo de negócio que dá prejuízo mês após mês. Se o seu negócio perde dinheiro na operação diária, ajuste a precificação e corte custos antes de buscar bancos.
- Confundir Taxa Nominal com Custo Efetivo Total (CET): Uma taxa de 1,2% ao mês pode se transformar em 2,1% ao mês quando somadas as tarifas embutidas, seguros bancários e impostos. Exija sempre a planilha do CET.
- Solicitar crédito em nome da Pessoa Física para usar na Pessoa Jurídica: Além de criar uma confusão patrimonial perigosa, as taxas do crédito pessoal costumam ser significativamente mais altas do que as linhas PJ com garantia ou subsídio.
- Aceitar a primeira proposta sem cotar em concorrentes: Com fintechs, bancos digitais e cooperativas de crédito operando fortemente em 2026, a variação de taxas para o mesmo CNPJ pode passar de 40% entre uma instituição e outra.
- Não prever o impacto das parcelas no Fluxo de Caixa futuro: Antes de assinar o contrato, simule o pagamento das parcelas dentro do seu planejamento orçamentário dos próximos 12 a 36 meses. A parcela do empréstimo não pode comprometer mais de 15% a 20% da sua margem operacional líquida.
Conclusão
O acesso ao crédito em 2026 tornou-se um instrumento estratégico de gestão e escala para pequenas e médias empresas. Quando utilizado de forma planejada — com destino certo, documentação em dia e cálculo rigoroso do Custo Efetivo Total —, o empréstimo empresarial deixa de ser um gerador de dívidas e se transforma no combustível necessário para consolidar sua marca e expandir sua operação no mercado.
Avalie a saúde financeira da sua empresa hoje, siga o roteiro de preparação apresentado e escolha a linha de crédito que melhor atenda aos objetivos do seu negócio.
Quer manter a saúde financeira do seu negócio em dia? Acesse os guias práticos do portal Capitália:
- Abra sua conta corporativa e comece a rentabilizar o caixa da empresa.
- Confira: Conta PJ Digital Gratuita: As 5 Melhores Opções para Pequenos Negócios.
- Veja também: Melhores Maquininhas de Cartão para MEI e Autônomos em 2026.
Veja: Como Precificar o Seu Produto ou Serviço em 2026 e Garantir Margem Real.

Post Comment